


24 апреля 2026
Декларационная кампания 2026 года
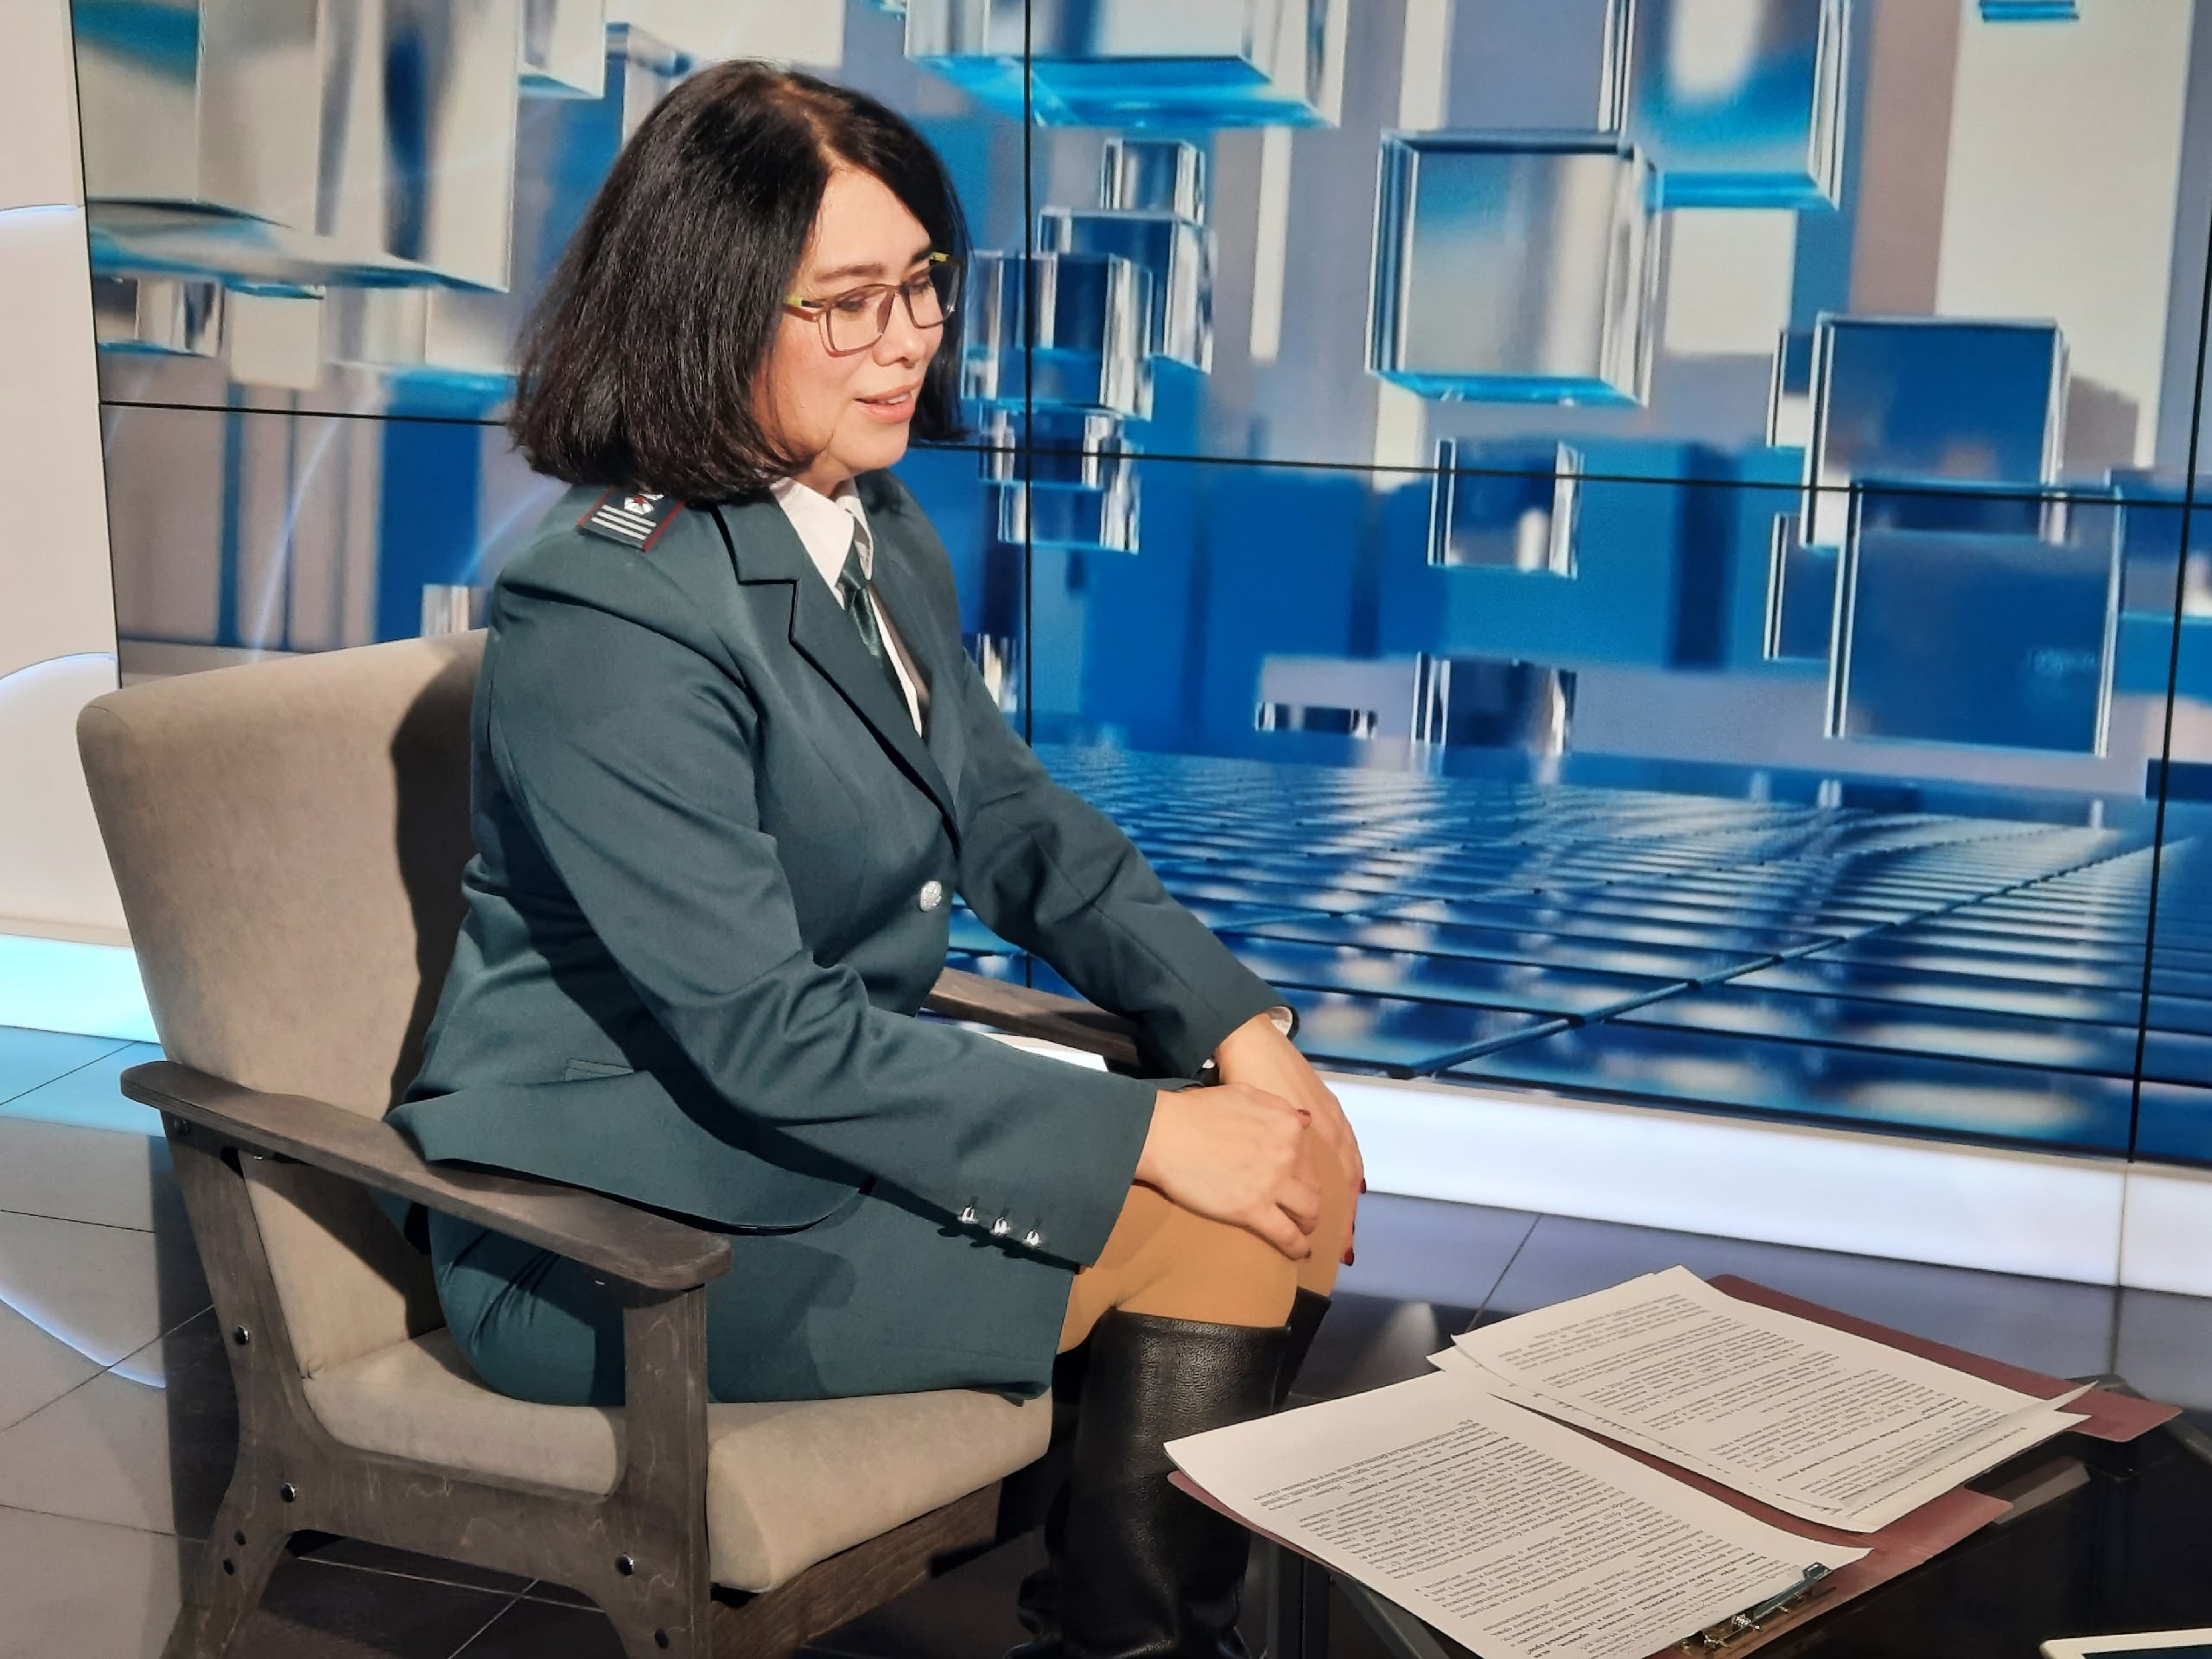
С начала 2026 года стартовала декларационная кампания для лиц, обязанных предоставить декларацию по форме 3-НДФЛ. Это значит, что физическим лицам необходимо отчитаться о полученных в 2025 году доходах. На вопросы по декларационной кампании отвечает заместитель начальника Межрайонной ИФНС России №30 по Свердловской области Николаева Светлана Николаевна.
Какая категория граждан обязана задекларировать полученный доход и в какие сроки?
Не позднее 30 апреля 2026 года необходимо представить декларацию о доходах за 2025 год. Отчитаться необходимо, если в 2025 году налогоплательщик, к примеру, продал транспортное средство или недвижимость, которые были в собственности меньше минимального срока владения, получил дорогие подарки не от близких родственников, выиграл небольшую сумму в лотерею (до 15 тыс. рублей), сдавал имущество в аренду, получил доход от зарубежных источников.
При этом декларировать доходы не нужно, если:
- срок владения недвижимостью составляет 5 и более лет;
- срок владения недвижимостью составляет 3 года, но при этом имущество подарено близким родственником, получено в результате приватизации или единственное жилье (включая совместную собственность супругов);
- в случае продажи жилого имущества на сумму до 1 млн рублей, а иного имущества – до 250 тыс. рублей в год (независимо от срока владения).
Представить декларацию 3-НДФЛ также должны индивидуальные предприниматели (если применяют общую систему налогообложения), нотариусы, адвокаты и другие лица, занимающиеся частной практикой. Физические лица – самозанятые граждане (плательщики НПД) в рамках декларационной кампании о доходах не отчитываются.
Уплатить самостоятельно исчисленный в декларации НДФЛ нужно не позднее 15 июля 2026 года. За нарушение сроков подачи декларации и уплаты НДФЛ налогоплательщик может быть привлечен к ответственности в виде штрафа и пени.
Представить декларацию необходимо и в случае, если при выплате дохода налоговый агент не удержал НДФЛ и не сообщил об этом в налоговый орган. Если же налоговый агент выполнил эту обязанность, то налоговый орган направит налогоплательщику уведомление, на основании которого необходимо уплатить НДФЛ не позднее 1 декабря 2026 года.
В случае получения имущества в дар нужно ли отчитываться о доходах?
Если даритель – физическое лицо, которое не является индивидуальным предпринимателем (ИП), а также членом вашей семьи и (или) близким родственником, то вы должны представить в налоговый орган декларацию 3-НДФЛ.
Если же договор дарения заключен между членами семьи и (или) близкими родственниками, к которым относятся супруги, родители и дети, в том числе усыновители и усыновленные, дедушка, бабушка и внуки, полнородные и неполнородные (имеющие общих отца или мать) братья и сестры, то декларацию подавать не нужно. В этом случае необходимо направить в налоговый орган документы, подтверждающие близкое родство.
Если вы получили подарок от организации или ИП, подавать декларацию тоже не нужно, поскольку дарители в данном случае часто выступают налоговыми агентами и обязаны удержать НДФЛ из выплачиваемого вам дохода.
При этом подарки общей стоимостью не более 4 000 рублей за календарный год НДФЛ не облагаются. В случае невозможности удержать налог даритель (налоговый агент) должен сообщить об этом в налоговый орган. В этом случае в направленном вам налоговом уведомлении будет указана сумма налога для уплаты НДФЛ со стоимости подарка.
Вы вправе не указывать в налоговой декларации, в частности, доходы, не подлежащие налогообложению (освобождаемые от налогообложения), а также доходы, при получении которых налог полностью удержан налоговыми агентами. То есть если вы подаете декларацию исключительно с целью задекларировать полученный при дарении доход, то отражать в ней остальные доходы в истекшем налоговом периоде не нужно, если налоговый агент удержал из них НДФЛ.
Также доходы, полученные при продаже подаренного имущества, могут быть уменьшены на суммы, с которых был уплачен НДФЛ при получении данного имущества, или на расходы дарителя (наследодателя) на его приобретение, которые ранее не были учтены им в целях налогообложения.
Какими способами можно представить декларацию?
Традиционными: лично, почтой, через МФЦ. Направить налоговую декларацию удобнее всего дистанционно через электронный сервис «Личный кабинет налогоплательщика для физических лиц» или в приложении «Налоги ФЛ».
Какие изменения по НДФЛ призваны оказать социальную поддержку гражданам?
В 2026 году для семей с двумя и более детьми расширяются условия получения льготы при продаже недвижимости. На освобождение от уплаты налога на доходы физических лиц смогут претендовать семьи не только с несовершеннолетними детьми, но и с недееспособными детьми - независимо от их возраста. Дети, родившиеся до 30 апреля года, следующего за годом продажи, тоже учитываются. Отчуждаемое имущество сравнивается с приобретаемым не только по площади, но и по кадастровой стоимости.
В целях социальной поддержки низкодоходных групп населения к текущим стандартным вычетам и льготам добавилась новая семейная выплата для семей с двумя детьми и более – в виде возврата в размере 7% от уплаченного ранее налога. Для получения выплаты заявление необходимо подавать в Социальный фонд России.
Расширяются возможности получения социального налогового вычета за занятия спортом. Налоговый вычет по расходам на физкультурно-оздоровительные услуги можно получить при оплате услуг за родителей-пенсионеров. А для получения налогового вычета на прохождение норм ГТО учитывается прохождение не только диспансеризации, но и профилактического медосмотра.
Какие меры будут предприняты налоговым органом, если налогоплательщик не сдал декларацию о доходах в установленный срок?
Если физическое лицо не представило в установленный срок декларацию о доходах, а у налоговой инспекции есть сведения о реализации недвижимости, которая была в его собственности менее установленного предельного срока, то в отношении такого гражданина проводится «бездекларационная» камеральная проверка.
«Бездекларационные» камеральные проверки начинаются после наступления срока уплаты, в этом году после 15 июля. Налоговые органы определяют доход от продажи недвижимости исходя из цены сделки. Для этого используются сведения из соответствующих органов и полученные у физических лиц пояснения, которые они обязаны предоставить по запросу в течение 5 дней, в августе будут направлены требования о предоставлении документов, в сентябре составлены акты.
Если необходимая информация не будет получена от компетентного органа или налогоплательщика, а также цена сделки окажется меньше кадастровой стоимости объекта недвижимости, умноженной на коэффициент 0,7, то налоговая примет для расчета суммы НДФЛ, доход в сумме кадастровой стоимости, умноженной на коэффициент 0,7. При этом будут приниматься во внимание налоговые вычеты (до 1 млн – по доходам от продажи жилых домов, квартир, комнат, земельных участков; до 250 тыс. руб. – для иного недвижимого имущества). По результатам проверки кроме суммы начисленного к уплате налога, плательщику будут предъявлены штрафные санкции и пени за несвоевременную уплату налога. До окончания такой проверки налогоплательщик вправе представить налоговому органу декларацию. В этом случае начатая «бездекларационная» проверка завершается и начинается новая – в отношении представленной декларации.
Какие типичные ошибки бывают у налогоплательщиков при представлении декларации 3-НДФЛ?
Случай 1
Представление уточненной налоговой декларации с дополнительными налоговыми вычетами без отражения в ней вычетов, ранее заявленных в первичной декларации.
Правильно: уточненная декларация 3-НДФЛ должна включать в себя все вычеты, заявленные в первичной декларации.
Например, в первичной декларации заявлен социальный налоговый вычет на лечение в размере 90 000 рублей, сумма возвращенного налога составила 11 700 рублей. В уточненной декларации заявлен только социальный налоговый вычет по расходам на обучение ребенка в размере 50 000 рублей, сумма возврата по которому – 6 500 рублей. Тем самым налогоплательщик фактически отказался от ранее заявленного социального вычета по лечению, поскольку не отразил его в уточненной декларации. В результате вместо дополнительно ожидаемых из бюджета 6 500 рублей образовалась задолженность в размере 5 200 рублей (11 700 – 6 500).
Случай 2
Отсутствие в декларации стандартных налоговых вычетов по сведениям о доходах, предоставленных работодателем.
Правильно: в декларации должны быть отражены все предоставленные налоговым агентом (работодателем) вычеты, в том числе стандартные на детей.
Случай 3
Не задекларированы доходы от реализации имущества, когда совокупный доход от реализации всех объектов превышает установленные ограничения:
- при продаже жилых домов, квартир, комнат, включая приватизированные жилые помещения, садовых домов, земельных участков (долей в них), находившихся в собственности менее минимального предельного срока владения (3 или 5 лет), 1 млн рублей;
- при продаже иного недвижимого имущества, находившегося в собственности менее установленного предельной срока владения (3 или 5 лет), 250 тыс. рублей.
Правильно: если совокупный доход от реализации всех объектов превышает порог, то весь полученный доход подлежит декларированию.
Случай 4
К декларации не приложены соответствующие документы.
Правильно: все затраты на лечение, обучение, фитнес, покупку недвижимости должны подтверждаться соответствующими документами.
Случай 5
В декларации заявлена полная сумма вычета - 1 млн рублей при продаже доли по одному договору купли-продажи с другими бывшими владельцами.
Правильно: при продаже недвижимости как единого объекта права по одному договору купли-продажи вычет в размере 1 млн рублей делится между владельцами в зависимости от размера их доли.
Случай 6
Неправомерно заявлен имущественный налоговый вычет при приобретении жилья у взаимозависимого лица.
Правильно: если сделка купли-продажи жилого дома, квартиры, комнаты или доли (долей) в них совершается между физическими лицами, являющимися взаимозависимыми в соответствии со статьей 105.1 НК РФ, то имущественные налоговые вычеты по приобретению жилья не предоставляются.
Иные ошибки:
При заполнении декларации по форме 3-НДФЛ на имущественный налоговый вычет неверно указывают сумму переходящего остатка. Узнать сумму переходящего остатка можно в налоговом органе по месту учета или в сервисе «Личный кабинет налогоплательщика физического лица».
Неправильное отнесение вычета к тому или иному налоговому периоду. Например, оплата за лечение была в 2023 году, а налогоплательщик представляет декларацию за 2024 год. Налоговый вычет предоставляется именно за тот год, когда налогоплательщик оплатил за медицинское обслуживание, обучение или иные услуги.
С 2025 года доходы в виде процентов по вкладам в банках относятся к отдельной налоговой базе, к которой не могут применяться социальные и имущественные налоговые вычеты.
При обнаружении ошибок или недостоверных сведений в представленной декларации необходимо обратиться в налоговый орган (лично или через Личный кабинет) и при необходимости подать уточненную декларацию, которая скорректирует ранее представленную.




Добавить комментарий